Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dolar, euro a koruna v příštím roce. A svět s pestřejšími inflačními vzorci?

    Dolar, euro a koruna v příštím roce. A svět s pestřejšími inflačními vzorci?

    01.05.2024 17:21

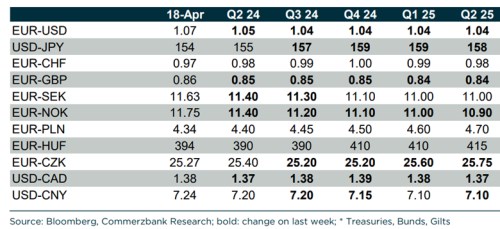
    Podle predikcí Commerzbank by koruna měla vůči euru mít v příštím roce tendenci k oslabování – v polovině příštího roku to ekonomové banky vidí na 25,75 korun za euro. Třeba Danske Bank to v tomto případě vidí opačně, podle ní se za rok bude za jedno euro platit 25 korun. Dnes tedy v návaznosti na předchozí dva články detailnější pohled na měnové predikce Commerzbank. A krátká zmínka o určitém paradoxu měnových diskusí. 

    Dolar by podle CB měl k euru posilovat, protože Fed by měl sazby snižovat s menší razancí, než ECB. K tomu ale CB dodává, že očekávání tohoto vývoje se již do kurzu dolaru do značné míry promítá a tudíž by se tento efekt měl projevit už jen velmi mírně – viz konkrétní predikce v následující tabulce. Mimochodem podobně to vidí třeba Danske Dank, která za rok vidí kurz na 1,03.
    Dolar, euro a koruna v příštím roce. A svět s pestřejšími inflačními vzorci?

    Hodně se nyní hovoří o kurzu japonské měny, respektive o posunech v japonské monetární politice. Jak vidíme v tabulce, CB čeká postupné oslabování jenu k dolaru. Inflace by přitom v této zemi podle CB měla klesnout v příštím roce na 1,5 %. Dá se tudíž uvažovat o tom, že nějaké znatelné monetární utahování ztrácí z tohoto pohledu na pravděpodobnosti. Japonsko (a Švýcarsko) by tak podle predikcí banky měly v příštím roce v principu najíždět na nízko-inflační mustr známý po dlouhou řadu let po finanční krizi. 

    V případě zájmu může čtenář z tabulky vyčíst další predikce, já bych ještě rád zmínil onen určitý paradox měnových diskusí. Jím je z mého pohledu to, že měnové diskuse a analýzy se většinou odvíjí od sazeb a úrokových diferenciálů. Příkladem může být právě dolar a japonský jen, kde je logika jednoduchá: Čím vyšší tlak na vyšší sazby v USA a/nebo nižší sazby v Japonsku, o to větší tlak na posilování dolaru k jenu. Jednoduše proto, že dolar, respektive dolarová aktiva, pak nabízí vyšší návratnost, kapitál tudíž bude mít tendenci proudit směrem k nim a směrem od jenu. 

    Pokud se ale sazby odvíjí od vývoje inflace, výše uvedené v podstatě znamená, že země s vyšší inflací má posilující měnu a země s inflací velmi nízkou měnu oslabující. Což již je značně kontraintuitivní – posilovat by přece měla měna země s nízkou inflací. Někteří ekonomové jdou tak daleko, že právě relativní ceny zboží a služeb ve dvou ekonomikách považují ve dlouhém období za faktor, který v měnovém kurzu rozhoduje. Vzpomínám konkrétně na Scotta Sumnera, který před pár lety právě v souvislosti s japonským jenem na svém blogu poukazoval na to, že jeho kurz by na základě srovnání cenových hladin v USA a Japonsku měl výrazně posilovat. Lepší teorie přitom podle tohoto ekonoma v této oblasti není. 

    Samostatnou kapitolou tu jsou rizikové prémie u měn, bezpečné přístavy a oscilace kapitálu mezi nimi a přístavy považovanými za méně bezpečné. Lze také zkombinovat do jednoho modelu efekt „cenový“ a „sazbový“. Zde bych chtěl ale jen poukázat na to, že izolované diskuse o tlacích na posilování měny vyvolané vyššími sazbami v sobě mají určitý rozpor. A to samé platí u zrcadlových tlaků na oslabování kurzů měn s nízkou inflací a nízkými sazbami. Možná, že míříme do světa s pestřejšími inflačními mustry (viz ono Japonsko a Švýcarsko). A tudíž i toto téma může být zmiňováno častěji. 


    Čtěte více:

    Jaké výnosy dluhopisů by dolehly na akcie?
    24.04.2024 17:47
    Před pár dny jsem zaslechl úvahy o tom, jaká úroveň výnosů desetiletýc...
    Staro – nový technologický cyklus a atraktivita růstových akcií
    25.04.2024 18:30
    Růstové společnosti jsou relativně k hodnotovým v kurzu. Ale mnohem ví...
    Pokles inflace k 2 % je jen částí investičního příběhu následujících let
    26.04.2024 17:29
    Když jsme tu trochu uvažovali nad tématem „jaké výnosy dluhopisů by do...
    Švýcarský návrat ke starému normálu, eurozóna a USA jemu vzdálené?
    29.04.2024 16:38
    Predikce Goldman Sachs pro americké hospodářství kreslí poměrně přívět...
    Kdy se konečně dostaví napřimování výnosové křivky?
    30.04.2024 17:55
    Commerzbank předpokládá, že inflace v USA by měla i příští rok být ce...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.10.2026
    17:19Čekání na obrat v investičním boomu se nemusí vyplatit
    16:17Plyn v Evropě zdražil nejvíce od roku 2022. Trh se obává nové energetické krize  
    15:29Facebook, TikTok i YouTube pod tlakem. Austrálie chystá žaloby kvůli porušování zákazu pro mladistvé
    15:02Překonání odhadů ani oznámený zpětný odkup akcií nepomohl. Akcie GM po výsledcích klesají o sedm procent
    13:31Fidelity: Kde hledat příležitosti mimo technologické giganty
    12:07AMISTA investiční společnost, a.s.: TMR Fond SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    12:01Preview Mety: Trh zajímá monetizace AI a síla reklamního byznysu
    11:35Propad hned po IPO. Obavy z neocloudu opět doléhají na trhy  
    11:31AMISTA investiční společnost, a.s.: INFOND investiční fond s prom. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:29AMISTA investiční společnost, a.s.: IFIS investiční fond a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:27AMISTA investiční společnost, a.s.: COMES invest, invest. fond s proměn. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:25AMISTA investiční společnost, a.s.: ASOLERO SICAV a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:23AMISTA investiční společnost, a.s.: FOCUS SICAV, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:19AMISTA investiční společnost, a.s.: Maloja Investment SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:17AMISTA investiční společnost, a.s.: OUTULNY investiční fond s proměnným základním kapitálem, a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:15AMISTA investiční společnost, a.s.: STING investiční fond s proměnným základním kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    10:33FX Strategie: Koruna těží z jestřábí ČNB, euro brzdí Francie i drahá ropa  
    9:51Magyar směřuje k euru. Schodek Maďarska má klesnout na 4,9 procenta HDP
    9:31SAB Finance a.s.: Průběžné hospodářské výsledky SAB Finance a.s. k 30. 9. 2026
    9:11DOORNITE vstupuje na Start. Další zastávkou má být Prime Market pražské burzy

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba