Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pokles inflace k 2 % je jen částí investičního příběhu následujících let

    Pokles inflace k 2 % je jen částí investičního příběhu následujících let

    26.04.2024 17:29

    Když jsme tu trochu uvažovali nad tématem „jaké výnosy dluhopisů by dolehly na akcie“, dívali jsme se na scénáře výnosů a růstu od Goldman Sachs. Byly doby, kdy nebylo zase tak důležité dodávat k nim očekávaný vývoj inflace. Ale již pár let jsou ty doby pryč. Dnes tedy predikce GS týkající se inflace a pár poznámek k nim.

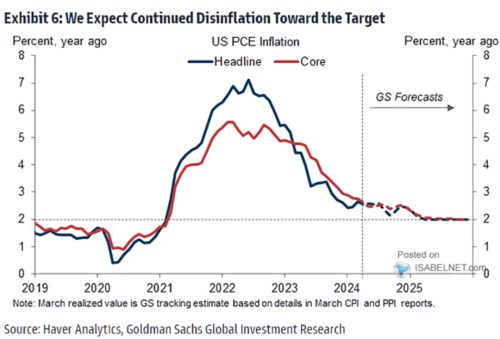
    Následující graf ukazuje historii a predikovanou budoucnost tzv. PCE inflace, která by měla být právě tím, co nejvíce sleduje americká centrální banka. U jádrové i celkové inflace bude letos podle GS panovat cca stagnace. V tom smyslu, že na konci roku se bude nacházet na podobné úrovni, jako nyní. A pak nastane celkem rychlý pokles na 2 %, která jsou cílem centrální banky:
    Pokles inflace k 2 % je jen částí investičního příběhu následujících let
    Zdroj: X

    Celkově tedy predikce GS hovoří o poklesu výnosů desetiletých vládních dluhopisů něco nad 4 %, reálný růst by se měl pohybovat kolem 2 % a inflace by také měla mířit k tomuto číslu. Což je docela učebnicový rovnovážný stav, kdy by ekonomika rostla u potenciálu, inflace byla u cíle Fedu a nominální výnosy dluhopisů se nacházely blízko růstu nominálního. Mně se takové nekomplikované predikce líbí. Trochu otázka u nich je, zda by Fed letos snižoval sazby, když by docházelo k oné letošní inflační cca stagnaci. Přesněji řečeno, zda by mu stačila jako přesvědčivý důkaz, že směr u inflace trendově míří skutečně dolů.

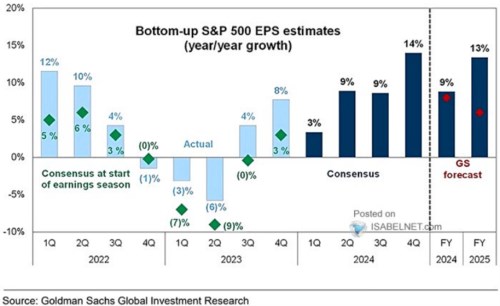
    Jak tu ale občas píšu, sazby jsou vlastně pro akcie až na druhém, či třetím místě, na prvním je růst a nominální výnosy dluhopisů. U růstu pak v první řadě nejde o celou ekonomiku, ale o růst zisků a hlavně volného toku hotovosti obchodovaných firem. Zde mimochodem podle některých indicií dochází k rozevírání mezery – zdá se, že tok hotovosti je relativně k ziskům výše, než tomu bylo v minulosti. Valuační násobky založené na volném cash flow tudíž nejsou zdaleka tak vysoko, jako třeba tradiční poměr cen k ziskům PE. Co samotný růst zisků? I tomu se v GS samozřejmě věnují a predikce připomíná následující graf:

    Pokles inflace k 2 % je jen částí investičního příběhu následujících let
    Zdroj: X

    GS je ohledně ekonomického růstu optimističtější, než pomyslný konsenzus, ale u zisků platí opak. Hovořím o roku 2025, kdy je růst očekávaný v GS méně než poloviční ve srovnání s konsenzem. Pokud by přitom v tomto roce měly zisky najíždět na nějakou udržitelnou růstovou dráhu, ony rozdílné odhady by implikovaly masivní rozdíl ve valuacích akcií. A 5 % růst zisků (a zřejmě ani 2 % potenciál ekonomiky) se moc nerýmují s vidinami velkého produkčního potenciálu nových technologií. V GS na něj tedy možná moc nevěří. Nebo alespoň ne v následujících cca dvou letech. 

    Každopádně i dnes popsaný scénář ukazuje, že investiční diskuse omezující se pouze na inflaci, na sazby, či třeba růst jsou jen výsekem celého příběhu – ve scénáři GS může potěšit predikovaný vývoj inflace (a tudíž i pokles výnosů dluhopisů). Ale opak může platit o růstových očekávání u zisků. 


    Čtěte více:

    Celkový akciový optimismus na úrovních z let 2001/2002. Posouvá se základní psychologické nastavení investorů?
    19.04.2024 17:18
    Pokud je vývoj na korporátních dluhopisech nějakou indikací, pak jsou ...
    Téměř rekordní relativní nezájem o dluhopisy, akcie tančí na hudbu budoucnosti
    22.04.2024 17:32
    Již nějakou dobu se hovoří o tom, že dluhopisy jsou opět relevantní a...
    Akciová korekce, prudký obrat finančních podmínek a dopad akciového trhu na celou ekonomiku
    23.04.2024 17:56
    U akcií nepatří sazby centrální banky mezi přímé nejdůležitější promě...
    Jaké výnosy dluhopisů by dolehly na akcie?
    24.04.2024 17:47
    Před pár dny jsem zaslechl úvahy o tom, jaká úroveň výnosů desetiletýc...
    Staro – nový technologický cyklus a atraktivita růstových akcií
    25.04.2024 18:30
    Růstové společnosti jsou relativně k hodnotovým v kurzu. Ale mnohem ví...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany
    14:03Bezprecedentní obrat na dluhopisovém trhu: Rekordní objem firemních dluhopisů se obchoduje pod vládními výnosy  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data