Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ulice pokryté bankovkami, které nikdo nesbírá?

    Ulice pokryté bankovkami, které nikdo nesbírá?

    12.12.2023 18:06

    O růstu významu pasivního investování se hovoří již dlouhou řadu let. Na jednu stranu s ním souvisí studie poukazující na to, jak těžké a výjimečné je pro aktivní investory při stejném riziku soustavně (!) dosahovat vyšší čisté návratnosti, než celý trh. Na stranu druhou je tu třeba onen příběh o bankovce ležící na chodníku…

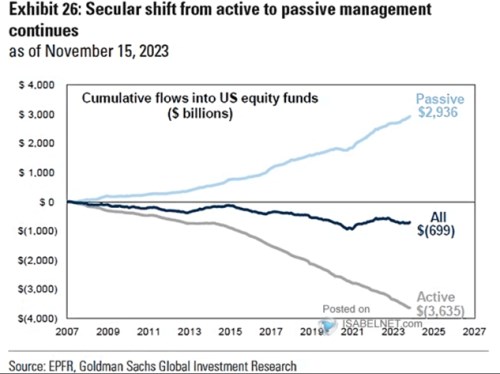
    Základem mé dnešní úvahy je následující obrázek, v němž Goldman Sachs ukazuje vývoj kumulativního objemu kapitálu mířícího do amerických akciových fondů, včetně rozdělení na fondy pasivní a aktivní. Tedy ty, které kopírují složení akciových indexů, a ty, které se snaží aktivně vybírat podle nich zajímavé akcie:
    ccc
    Zdroj: X

    Trend příklonu k pasivnímu investování trvá již dlouho a graf ukazuje, že pokud něco, tak spíše nabírá na tempu, než aby slábnul. Dá se přitom zřejmě říci, že akademická obec celkem jednoznačně hovoří právě ve prospěch pasivního druhu akciových investic. S tím, že dosahovat soustavného úspěchu při aktivních investicích je docela těžké. Tedy návratnosti, která upravená o riziko převyšuje návratnost pasivity.

    To ale není vše, co se k uvedenému trendu a logice dá říci. Mezi hlavní výhrady bych já zařadil třeba to, že systém s velkou váhou pasivity je neflexibilní a může vytvářet pokřivenou motivaci. Hovoří se například o tom, že Google má nyní díky své historii vysokou váhu v indexech a tudíž v pasivních fondech, jeho výhled ale takové váhy neospravedlňuje. Fondy ale nemají problém s tím, jej vlastnit, protože jejich výkony jsou poměřovány právě k indexu.

    Lze se samozřejmě bavit o tom, že názor na Google (či jakýkoliv jiný titul) je jen názorem. A nějak objektivně s ním argumentovat pro, nebo proti pasivitě, či aktivitě lze jen těžko. Něco jiného je ale prostá logika: Když budou všichni investoři pasivní, nebude na trhu nikdo, kdo by sledoval fundamentální vývoj a hodnotu firem. Trh by se tak stal jakousi stínohrou minulosti nereflektující současnou situaci. Ve výsledku tak můžeme uvažovat o nějakém optimálním poměru pasivity/aktivity, kdy na trhu zůstává tolik aktivních investorů, že se jim vyplatí jejich snaha.

    Docela známý je onen vtip, kdy po ulici kráčí dva ekonomové a jeden z nich spatří na chodníku ležet stovku. Ukazuje jí tomu druhému, ale ten opáčí, že bankovka tam ležet nemůže. Pokud by tam totiž byla, už by jí někdo sebral. Vtip cílí na představu okamžitě dokonale fungujících trhů - příležitosti nejsou, protože kdyby byly, už by je někdo využil. Paradoxem je samozřejmě to, že když se budou všichni touto logikou řídit, budou obrazně řečeno ulice pokryté bankovkami. V tuhle chvíli sice mohou být nůžky v grafu široce rozevřené, ale zdá se mi, že aktivních je celkově stále hodně. V některých segmentech už ale může být situace trochu jiná.


    Čtěte více:

    Pravděpodobnost recese a chování akciového trhu
    04.12.2023 18:11
    JPMorgan odhaduje pravděpodobnost recese z řady investičních aktiv a ...
    Hledání na nejpohodlnějších místech a mimořádně nízké rizikové prémie
    05.12.2023 17:18
    Trochu to může připomínat onen vtip o muži hledajícím ztracenou peněže...
    Průběh akciového cyklu a trh v roce 2024
    06.12.2023 17:30
    Pomyslný učebnicový cyklus by na akciovém trhu měl probíhat zhruba nás...
    Akcie a dluhopisová horská dráha
    07.12.2023 17:22
    Možná nejdůležitější cena na globálních finančních trzích již pár měsí...
    Podle Z-score se výrazně zhoršilo zdraví amerických firem. Jenže…
    08.12.2023 17:35
    Někteří čtenáři možná někdy narazili na tzv. Altmanovo Z-score, které ...
    Ojedinělá propast mezi produktem a příjmy – relevance pro akcie?
    11.12.2023 17:19
    Je to už nějaký čas, co jsem tu poukazoval na hodně atypické oddělení ...

    Váš názor
    •  
      12.12.2023 19:10

      Ovšem vy pane Soustružník přinášíte úžasné náměty k zamyšlení, dlouhodobě. Něco jako dlouhodobý výnos aktivního investora. Děkuji.
      dan_tencl
    Aktuální komentáře
    13.09.2026
    8:46Víkendář: Nvidia se stala jádrem AI příběhu, může mít makroekonomické důsledky
    12.09.2026
    8:39Víkendář: Finanční represe už je v USA skutečností, může být základem pro růst ceny zlata
    11.09.2026
    22:02Wall Street se odrazila po čtyřech poklesech v řadě  
    17:07Reálné výnosy u dlouhodobých rekordů. Co to říká směrem k akciím?
    15:50Fed toleruje současnou inflaci, Warshovi svazuje ruce rozpočet americké vlády
    15:07Srpnová inflace nepřekvapila, Fed nemá na co čekat
    13:32Perly týdne: Jak dlouho vydrží nová auta a změní Čína další energetický trh?
    12:27Oracle: Miliardy ve smlouvách už se mění v tržby. Účet ale teprve přijde (akcie +7%)  
    12:25Adobe znovu naráží na otázku AI. Solidní výsledky investory neuklidnily
    11:50Dluhopisy na psychologické úrovni, nervozita stoupá. Zachrání dnes trhy inflační data?  
    10:56Pravděpodobnost zářijového zvednutí sazeb a jeho dopad na trhy
    10:50Oracle potvrzuje sílu AI boomu. Cloudová divize roste trojciferným tempem
    10:49UNIMEX GROUP, uzavřený investiční fond, a. s.: Pololetní finanční zpráva k 30. 6. 2026
    10:05Anthropic zablokoval výrobu biologických zbraní a zpřísňuje ochranu svých modelů
    9:18Microsoft plánuje do roku 2032 více než ztrojnásobit kapacitu datových center
    8:52Rozbřesk: Vládní dluhopisy kráčí přes minové pole a počítají ztráty
    8:46Dluhopisy, ropa a AI. Trhy čekají na inflaci, zatímco Oracle potvrzuje sílu investičního cyklu  
    6:02Roubini: Potenciální růst USA už je u 3 %, projevuje se na dluhopisech
    10.09.2026
    22:01Akcie i dluhopisy oslabily, růst cen ropy posílil sázky na zvýšení sazeb Fedu  
    17:25Začne další cyklus zvedání sazeb? Tentokrát je to určitě jinak

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00CZ - Běžný účet, mld. Kč