Pokud chceme snížit rychlost vozu, můžeme dát nohu z plynu. Když pak nejedeme z prudšího kopce, nějakého zpomalení dosáhneme. Alternativou je také samozřejmě šlápnutí na brzdu s tím, že tu máme širokou škálu prudkosti tohoto pohybu. Podobné je to s monetární politikou, respektive jejím utahováním.
Pokud potřebujeme s autem rychle zastavit, není při brzdění moc co řešit. Tedy pokud například nejedeme na kluzké silnici a/nebo nemáme zrovna na zadní sedačce plata s vejcemi. Pak už o prudkosti brzdění zauvažujeme více a hledáme pomyslné optimum, které by se vtěsnalo mezi všechny omezující faktory. Podobné je to s monetární politikou, respektive jejím utahováním – teoreticky je možné hodně prudce dupnout na brzdu, na vejce nebrat ohled. Ale ani Paul Volcker a jeho tým nic takového neudělali a do takového extrému nešli. Jak se brzdí nyní?
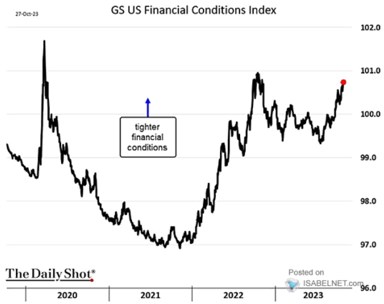
Následující graf by mohl být klidně základem každé diskuse o nastavení monetární politiky, včetně případné nutnosti dalšího utahování. Jde o index finančních podmínek, který sestavují v . A který třeba podle studie této banky ukazuje na monetárně finanční restrikci či uvolnění lépe, než třeba pohled na samotné sazby. U nich naopak banka již před pár lety tvrdila, že na ně ekonomika ztrácí citlivost. A pokud něco, tak to současné dění jen potvrzuje. Oněmi pomyslnými vejcemi v americké (a nejen té) ekonomice je přitom obecně ekonomická aktivita, v jejím rámci zejména trh práce. K tomu můžeme přidat finanční stabilitu a uvažuje se třeba i o tom, co prudké zvedání sazeb udělá s vládními financemi.
Do indexu konkrétně promlouvá vývoj na vládních a korporátních dluhopisech, k tomu dolar a akciový trh. Vývoj posledních let pak kopíruje to, jak na počátku roku 2020 došlo k prudkému „samovolnému“ utažení podmínek, na což rychle reagoval Fed a další centrální banky. Tak přišlo uvolnění kulminující na konci roku 2021. V té době se pak už jasně začala ukazovat relativita výrazu „přechodná“ (každý jev je přechodný). Fed proto prudce otočil svou politiku a nastalo zase znatelné utahování finančních podmínek s tím, jak reagovaly zmíněné trhy. Po konci roku 2022 přišlo další „U“, nyní už mnohem menší, ale jeho konec kulminuje v utaženosti blížící se podzimu 2022:
Zdroj: X
Poměřovat míru utaženosti monetárních podmínek je docela fuška – jako měřítko jde používat třeba neutrální sazby, které jsou ale dnes ještě nejistější, než v dobých klidnějších. Odhadů „správné“ sazbové restrikce je tak celkem dost, k tomu je tu QT a ve výsledku může být i na této rovině nejlepší dívat se na finanční podmínky. V tomto ohledu příklad s brzdami v autě pokulhává, protože tam je jasné, co je brzdou a jak moc je sešlápnutá. Pokud tu bychom zde za měřítko vzali finanční podmínky, je sešlápnutá docela dost.
K tomu ono srovnání s autem pokulhává v rychlosti reakce vozu/ekonomiky. Na brzdu auto reaguje okamžitě, na utažení monetární ekonomika jen postupně. A nyní se zdá, že toto zpoždění může být ještě větší, než obvykle. Míra sešlápnutí finanční brzdy podle finančních podmínek a toto zpoždění by každopádně naznačovaly, že je lepší už na brzdu alespoň prozatím víc nešlapat, trhy do značné míry dělají pomyslnou práci za Fed. Je tu ale ještě jedna věc a rozdíl od auta:
Pokud v autě brzdíme, tak většina z nás asi zároveň nešlape na plyn. V ekonomice to tak úplně není – chování jednotlivých (agregovaných) subjektů může být i přes monetární brzdu podobné sešlapování plynu. Může to platit o firmách, domácnostech ale asi nejlépe se se to demonstruje na vládě – kombinace fiskální expanze a monetární restrikce není finance fiction. Ne nadarmo je tak některými ekonomy poukazováno na to, že by monetární politika by měla notně reflektovat i současné a budoucí investiční a výdajové plány US vlády*.
*Jen jako navazující pozn. pod čarou: Duch oněch fiskálních plánů možná byl a stále je ovlivněn i filozofií prolínající se tzv. Moderní monetární teorií. Skutečné jednání Fedu, ovlivněné skutečným děním v ekonomice je ale této filozofii už hodně vzdálené. Její hlavní předpoklady se totiž ukazují být spíše speciálním případem – což je do značné míry diskuse o tom, zda předchozích více než 10 let bylo „normálem“, či ne.