Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dlouhodobý růst dividend u amerických akcií a pár úvah o jejich hodnotě

    Dlouhodobý růst dividend u amerických akcií a pár úvah o jejich hodnotě

    21.04.2023 17:12

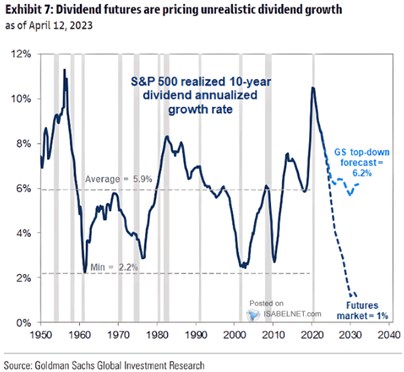
    Podle Goldman Sachs implikují futures na dividendy v indexu SPX pouze 1 % roční růst dividend v následujících deseti letech. Od roku 1950 přitom bylo minimum na 2,2 % ročně. To je samo sebou zajímavá anomálie, ale věnovat bych se zde dnes chtěl zejména tomu, jak se dividendy chovaly standardně. A jak to může souviset se současnými cenami a valuacemi akcií.

    1. 6 % pro zisky i dividendy: Nedávno jsem zde trochu rozebíral analýzy od Deutsche Bank a RIA, podle kterých se velmi dlouhodobý růst zisků obchodovaných firem v USA pohybuje někde mezi 6 – 7 %. Hodnota akcií je přitom dána požadovanou návratností a dlouhodobým růstem zisků, respektive dividend. Pokud bychom pak předpokládali, že i v budoucnu se budou zisky zvyšovat v průměru o nějakých 6 %, výrazně to ulehčí odhady hodnot akcií (stačí pak v podstatě jen odhadnout „správnou“ rizikovou prémii“ – viz níže.

    Goldman Sachs v následujícím grafu ukazuje zmíněná očekávání zabudovaná v cenách futures, k tomu ono předchozí minimum z počátku šedesátých let. Z mého pohledu ale hlavně dlouhodobý průměr desetiletého růstu dividend, který je podobně jako u zisků u 6 % ročně. Zdá se tedy, že nedochází k žádnému strukturálnímu posunu ve výplatním poměru POR – poměru dividend k ziskům. Obojí roste cca stejně (detailní pohled na POR ale ukazuje znatelné fluktuace).
    1
    Zdroj: Twitter

    2. 6 % a současné ceny akcií: Goldman Sachs se ve svých predikcích pro následujících 10 let nepouští do žádných velkých dobrodružství. V tom smyslu, že jím předpovídaný růst ve výši 6,2 % je hodně blízko onomu historickému standardu. A zároveň samozřejmě vysoko nad zmíněným 1 % u futures. Tento trh ale nechám stranou, podívejme se na implikace oněch 6 %:

    Výnosy desetiletých vládních dluhopisů se nyní v USA pohybují kolem 3,5 %, pokud bychom počítali s rizikovou prémií trhy ve výši 5,5 %, požadovaná návratnost by se pohybovala na 9 %. Index SPX za minulý rok vyplatil dividendu na akcii ve výši 67 dolarů. S předpokladem pokračujícího 6 % dlouhodobého růstu dividend by současná hodnota jejich budoucího toku 2220 dolarů. Na současnou hodnotu indexu 4100 bodů se v této úvaze dostaneme až ve chvíli, kdy snížíme rizikovou prémii z 5,5 % na 4,1 %. Je to hodně velký skok?

    Například Damodaran odhadoval prémii amerického trhu na počátku letošního roku na téměř 6 % a těžko tvrdit, že by nyní měla být nižší. Credit Suisse ve své studii z roku 2019 uvádí dlouhodobou prémii pro americký trh na 5,5 %. Což je číslo, které po zhlédnutí řady studií a dat používám i já*. Z této perspektivy by pak byla prémie zabudovaná do současné výše indexu (tedy 4,1 %) poměrně dost nízko. Jinak řečeno, z uvedeného mi (opět) vyplývá, že americké akcie jsou přes všechny hovory o medvědech, recesích, stagflacích a podobně naceněny na něco mnohem lepšího. A to ani neberu v úvahu vysoký rozdíl mezi bezrizikovými sazbami a očekávaným tempem růstu zisků*. 

    *Občas tu poukazuji na určitý nešvar, který je na trhu hodně rozšířen. Je jím kalkulace rozdílu mezi obráceným PE (tedy ziskovým výnosem) a výnosy dlouhodobějších vládních dluhopisů. Tento rozdíl má sám o sobě určitou vypovídací hodnotu, ale ani zdaleka není rizikovou prémií trhu, za kterou je často vydáván. 

    **3,5 % vs. 6 % růst zisků implikuje, že tempo růstu ekonomiky by bylo znatelně nad výnosy dluhopisů. Nebo bude nominální růst ekonomiky blíž k 3,5 %,  ale znatelně poroste podíl zisků na celkových příjmech. Obojí by znamenalo pro akcie notně vlídné prostředí. 


    Čtěte více:

    Stratégové Goldmanů si stojí za svým růžovým výhledem na americké dluhopisy. V Citi už tak optimističtí nejsou
    21.04.2023 13:47
    Goldman Sachs si pevně stojí za svým býčím výhledem na americké dluho...
    Do Česka v prvním čtvrtletí roku nepřitekl žádný plyn z Ruska
    21.04.2023 10:28
    Do České republiky se v prvním čtvrtletí letošního roku nedovezl žádný...
    Perly týdne: Proč byste si Teslu kupovali dnes, když bude za čas levnější?
    21.04.2023 11:34
    Bill Nygren z Oakmark Funds míní, že Netflix je velmi dobře vedená fir...
    Očekávané komentáře bankéřů ani rozpolcené signály z ekonomiky trhům směr neukázaly
    21.04.2023 10:52
    Po včerejším poklesu na Wall Street navazuje Evropa nevýrazným obchodo...
    V Česku se ve čtvrtém čtvrtletí zvýšilo zadlužení meziročně nejvíce z celé EU
    21.04.2023 13:10
    V České republice se ve čtvrtém čtvrtletí loňského roku meziročně zvýš...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.10.2026
    5:59Preview Netflixu: Investoři budou hledat odpověď na zpomalující růst
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba