Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Návratnost akcií v následujících deseti letech „tentokrát jinak“?

    Návratnost akcií v následujících deseti letech „tentokrát jinak“?

    08.03.2024 17:26

    Predikovat vývoj na akciovém trhu v následujících deseti letech je svým způsobem lehčí, než předpovědi pro následující rok. Jako relativně slušný indikátor tu totiž doposud mohl být současný poměr cen k ziskům, který „funguje“ mnohem lépe právě v delším období. A co takový poměr kapitalizace k produktu, o kterém jsem tu hovořil minule?

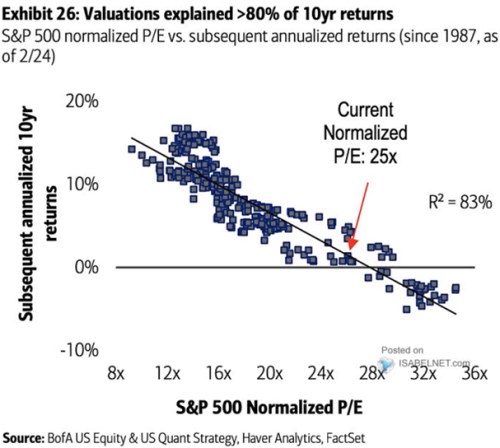
    BofA na základě následujícího grafu tvrdí, že valuace doposud vysvětlovaly 80 % desetileté návratnosti akcií. To je dost. Základem jsou přitom data od roku 1987 – desetiletá návratnost a výchozí normalizované PE (poměr cen k ziskům). Půjde tedy zřejmě o PE počítané na základě zisků z několika posledních let, přesněji řečeno z jejich průměru. Toto PE nyní dosahuje hodnoty 25 a historická korelace by pak naznačovala, že průměrná roční návratnost amerického trhu v následujících deseti letech nebude výrazně nad nulou:
    pip
    Zdroj: X

    Poukázat můžeme samozřejmě na to, že přímka v grafu není dokonalá. Ale ani body odchylující se od ní nejvíce nahoru nyní na nějakou vysokou návratnost neukazují. I v této souvislosti bych ale rád poukázal na své nedávné dvě úvahy. Ty, ve kterých jsem poukazoval na rozdíl ve valuacích založených na ziscích na straně jedné a volném toku hotovosti FCF na straně druhé. V druhém případě se totiž na rozdíl od prvního nyní pohybujeme jen mírně nad historickým valuačním standardem. Což by v souvislosti s výše uvedeným grafem hovořilo pro výrazné „tentokrát jinak“.

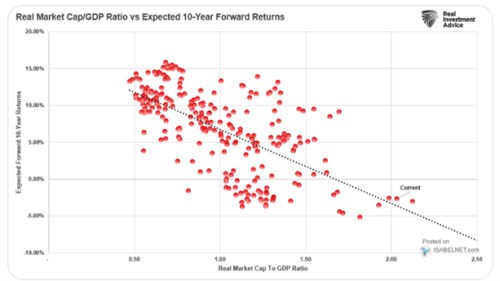
    Graf podobný tomu dnešnímu založený místo PE na P/FCF k dispozici ale nemám. Co naopak nabídnout mohu je jeho obdoba založená na poměru kapitalizace akciového trhu k produktu:
    ccc
    Zdroj: X

    O poměru kapitalizace k produktu jsem tu psal včera s vysvětlením, proč bych jej za bernou minci nebral. Dnešní graf to potvrzuje i na rovině budoucí návratnosti. Ale pokud by někdo na tuto proměnnou důraz kladl, při současných valuačních úrovních by implikovala budoucí ztráty ve výši cca 3 %. Pokud by pak akcie měly vynášet cca 10 % (bezrizikové sazby plus nějaká standardní riziková prémie), musel by při obráceném čtení grafu poměr kapitalizace k produktu dosahovat hodnoty kolem 0,6. Tak tomu bylo naposledy v první polovině devadesátých let (a krátce během finanční krize) – viz včerejší článek.
     

    Čtěte více:

    Zisky mohou mást. Pohled na tok hotovosti ukazuje, že trh nijak drahý není
    05.03.2024 17:19
    Pokud se na trhu používá nějaké měřítko nejčastěji, neznamená to, že j...
    Dlouhodobý propad relativních cen investic a jeho vliv na akcie
    06.03.2024 18:36
    Relativní ceny reálných investic po dlouhou řadu desetiletí výrazně kl...
    Buffettův indikátor a ekonomika tvořená jedinou firmou
    08.03.2024 6:09
    Říká se tomu Buffettův indikátor, ale nejsem si jist, jakou váhu mu zn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data