Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Relativita levnosti – malé firmy i Čína

    Relativita levnosti – malé firmy i Čína

    27.02.2024 17:24

    Malé firmy v USA jsou stále velmi levné. Tedy pokud jejich valuace měříme relativně k velkým americkým firmám. Velmi levné jsou na relativní bázi třeba i čínské akcie – v porovnání s valuacemi v celém světě. Dnes o tom, jak to vypadá konkrétně a o valuační relativitě.

    V roce 2013 se do médií dostaly závěry studie, podle kterých rychlost světla nemusí být konstantní. Pokud by tomu tak bylo, fyzika by ztratila jeden z klíčových pevných bodů. Ekonomie a finance si o nich mohou nechat jen zdát, protože ty stojí na relativitě jevů. Dobrým příkladem jsou právě valuace, tedy poměry cen akcií k něčemu, co je považováno za relevantní ukazatel hodnoty. Většinou jde tedy o zisky, v lepším případě o tok hotovosti, v horším o tržby, či dokonce počty uživatelů a podobně. 

    Na trhu jako celku se používá nejčastěji tzv. PE, tedy poměr cen k ziskům generovaným za poslední rok, či spíše ziskům odhadovaným pro rok následující. Pokud tedy cena akcie, či indexu dosahuje třeba 100 a zisky jsou 10, PE je 10. Což samo o sobě nic moc neříká – potřebujeme nějaký kontext, relativní srovnání, které by řeklo, zda je 10 hodně, či málo. Žádný pevný bod tu přitom nemáme, takže pro srovnání se nejčastěji používá historie, porovnatelná aktiva, či fundament (to, co by implikoval pro „férové“ PE). 

    U fundamentu by mohl vznikat dojem pevného bodu – z bezrizikových výnosů, rizikových prémií a očekávaného růstu zisků jde úplně přesně spočítat férový dividendový výnos. Pokud přidáme poměr zisků a dividend, máme férové PE. Jenže růst zisků je jen odhadem a to samé platí o rizikových prémiích. Ve výsledku tak o žádný pevný bod opět nejde. 

    Následující graf pak porovnává valuace malých firem s valuacemi těch velkých. Nejsme tu sice už na lokálním dnu, ale historicky jsou malé firmy z tohoto pohledu stále hodně levné:


    S1 
    Zdroj: X

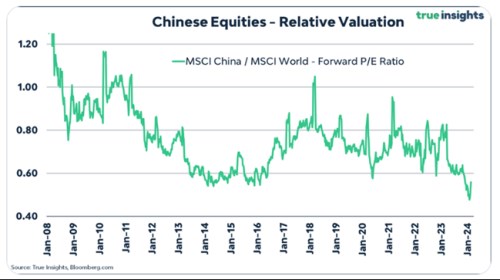
    Druhý graf ukazuje mimořádnou relativní levnost čínských akcií. Jejich PE je nyní na méně než 60 % PE světových trhů a ještě nedávno byly valuace rekordně nízko:
    S2
    Zdroj: X

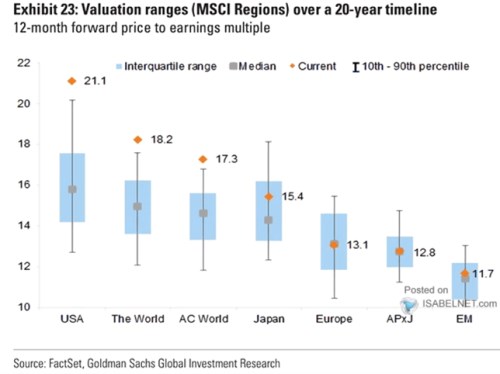
    Výše uvedené tedy hovoří o extrémech, je to ale jen informace typu „Pepa je o 10 % nižší, než Karel“. Dnešní třetí graf ukazuje ještě „výšku Karla“, tedy aktuální valuace světových trhů (a porovnává je s jejich historií). Z tohoto obrázku vidíme, že index MSCI US, se kterým jsou srovnávány valuace malých firem v prvním grafu, je nyní se svým PE extrémně vysoko. A znatelně nad historické standardy táhne i valuace světových trhů, ke kterým je porovnávána ona Čína. V posledním grafu najdeme i rozvíjející se trhy EM, kde Čína hraje významnou roli. A ty jsou nyní valuačně historicky cca na svém. Do nemalé míry jsou tak některé aktiva relativně levná, protože jiná jsou se svými valuacemi hodně vysoko. 
    S3

    Zdroj: X


    Čtěte více:

    Lee: Valuace vysoko nejsou, bublina není
    27.02.2024 12:16
    Tom Lee z Fundstratu reagoval na CNBC na úvahy o tom, že na americkém ...
    Provozní zisk výrobce sportovního oblečení Puma vloni mírně klesl
    27.02.2024 11:40
    Provozní zisk německého výrobce sportovního oblečení a obuvi Puma v lo...
    Než otevře Wall Street: Unity Software, Workday, Zoom Video
    27.02.2024 13:55
    Zámořské akciové indexy včera při absenci zpráv spíše postávaly na mís...
    Analytik k výsledkům Erste: Celoroční zisk u 3 mld. EUR a další kolo zpětného odkupu akcií ve hře
    28.02.2024 17:35
    Erste Group (Koupit, cílová cena EUR 46) reportuje výsledky svého hos...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m