Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americká ekonomika v letošním roce, deinverze výnosové křivky a akcie

    Americká ekonomika v letošním roce, deinverze výnosové křivky a akcie

    30.01.2024 17:39

    O inverzi výnosové křivky se často hovoří jako o indikátoru blížící se recese. V posledních desetiletích jím ale z mého pohledu bylo spíše opětovné vynoření se z inverze. Což je téma aktuální a můžeme se i ptát, jak se během takového vlnění výnosové křivky chovají akcie?

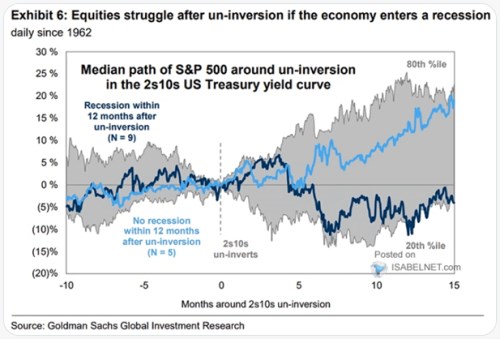
    1. Akcie a reinverze: Goldman Sachs v následujícím grafu ukazuje chování indexu SPX kolem bodu, kdy se výnosy desetiletých vládních dluhopisů dostaly opět nad výnosy dluhopisů dvouletých (deinverze*). Celkové poselství grafu je podobné, jako u pohledu na chování trhu při prvním poklesu sazeb: Akcie mají tendenci růst, ale nesmí přijít recese:
    ccc
    Zdroj: X


    Snižování sazeb i deinverze tažená poklesem výnosů krátkodobých dluhopisů může být vyvolána právě obavami z recese, tekže jde o úzce propojené jevy a proměnné. Do obrázku zapadá i to, co jsem psal v úvodu – z určitého pohledu na historii recesi neindikuje inverze křivky, ale až její deinverze. Každopádně letos se o recesi nemluví zdaleka tolik, jako minulý rok – kdy byla mimochodem za jeden z hlavních argumentů používána právě inverze. Konsenzus nyní hovoří o postupném náběhu tempa růstu na 2 % (po jeho ochlazení v Q1) a třeba zmíněný Goldman Sachs hovoří o 2 % růstu už od Q1.

    2. Načasování deinverze: Odhadnout nějakou stabilní úroveň výnosů desetiletých vládních dluhopisů jde třeba na základě odhadu trendového/potenciálního nominálního růstu ekonomiky (ukazoval jsem nedávno). V kostce: S cca 2 % potenciálním růstem a cca 2 % inflací by nominální růst dosahoval 4 %. Pokud by výnosy měly snahu držet se na jeho úrovni (určitá historická tendence), byly by také u 4 %.

    O sklonu výnosové křivky se často uvažuje jako o rozdílu mezi desetiletými a dvouletými vládními dluhopisy. Pokud by ty dlouhodobé měly tedy výnosy na 4 %, což je zhruba i nyní, je pak už „jen“ otázkou, kdy se výnosy těch dvouletých dostanou pod tuto úroveň. Nyní se nachází na 4,3 %, tudíž zase tak daleko k ní nemají. Významný pak bude pro jejich další posun vývoj sazeb Fedu. To je téma samo o sobě, já bych v tuto chvíli zmínil jen jednoduchou logiku: Pokud si to letošní růst i při současných sazbách skutečně zamíří blízko k 2 % a potenciál by byl také u 2 %, motivace k nějakému většímu snižování moc být nemusí.


    *Dříve jsem pro vynoření se z inverze používal výraz reinverze. Ale nyní se mi zdá, že ten by implikoval spíše výnor a opětovný ponor do inverze. Inspirován popiskem ke grafu od GS bych tak navrhoval deinverzi.


    Čtěte více:

    Americký spotřebitel se stále vzdaluje zbytku světa. Jak to souvisí s MMT a globálními nerovnováhami?
    25.01.2024 17:24
    Americký spotřebitel se chová jinak, než ten v řadě jiných zemí. Je to...
    Růst ekonomiky kolem 2 %: Dopad na akcie malých společností, monetární politiku a výnosy dluhopisů
    26.01.2024 17:21
    Pokud se hovoří o potenciálu ekonomiky, většinou se tím myslí její dlo...
    Jaké by „měly být“ valuace akcií s ohledem na výnosy dluhopisů?
    29.01.2024 17:36
    S tím, jak se daly do pohybu sazby a výnosy dlouhodobějších dluhopisů...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost