Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Rotace od defenzivy a „inflační očekávání“ akciového trhu

    Rotace od defenzivy a „inflační očekávání“ akciového trhu

    19.04.2021 17:46

    O vlivu dluhopisového trhu na akcie se hovoří často a právem. V současné době pochopitelně zejména v souvislosti s tím, jak (ne)rostou výnosy dlouhodobějších obligací a jaký by to mohlo mít dopad na akcie. Goldman Sachs ale nyní přišel se zajímavým grafem, který se dívá na jeden specifický vztah mezi akciemi a dluhopisy.

    1. Dluhopisy a akcie - Hodnotu akcií určuje vedle očekávaného toku hotovosti i požadovaná návratnost, tedy bezrizikové výnosy spolu s rizikovou prémií. Bezrizikové výnosy jsou obvykle aproximovány desetiletými vládními obligacemi. A i z čistě fundamentálního hlediska je tak pochopitelné, proč se nyní diskutuje o tom, kam až by se tyto výnosy mohly zvednout. A kdy by třeba začal tento pohyb škodit akciím.

    V této souvislosti je důležité mít na paměti, že pohyb výnosů je provázán s očekávaným růstem celé ekonomiky. Lepší by tak byla diskuse o tom, jak se budou pohybovat výnosy obligací relativně k očekávanému nominálnímu růstu ekonomiky (či z hlediska akcií k očekávanému růstu ziskovosti).

    Vedle tématu „požadovaná návratnost/výnosy obligací – růst“ se pak hovoří o tom, jak mohou vyšší výnosy dluhopisů ovlivnit tok peněz do akcií. Je to ale přirozeně téma kryjící se s výše uvedeným, jen zarámované volněji s tím, že nízké výnosy obligací prostě zvyšují atraktivitu akcií a naopak. V „Pár úvah o dalším vývoji na akciích a výnosech obligací“ jsem před časem v této souvislosti prezentoval konkrétní úvahy a čísla. Ty stále drží, jen s tím, že projekce růst od MMF se od té doby zvedly, pro letošní rok na 6,4 %.


    2. Indikátory dalšího vývoje.
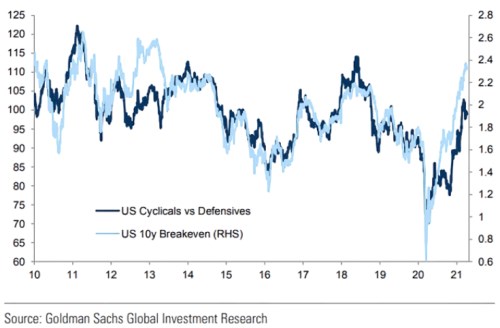
    Dluhopisové trhy mohou také pro akcie fungovat jako vedoucí indikátor dalšího vývoje. Vysvětlení možná tkví ve větší střízlivosti dluhopisových investorů, ale každopádně v minulosti byla období, kdy další vývoj odhadli lépe právě dluhopisoví investoři a ti akcioví se až po čase přidali. V úvodu jsem zmínil graf od Goldman Sachs, na který se můžeme dívat podobnou perspektivou. Nejde ale o vývoj celého trhu, nýbrž o to, jak se spolu historicky rýmují dluhopisovými trhy implikovaná inflační očekávání a cyklické akcie (relativně k defenzivním):
    akcie soustružník dluhopisy trh očekávání
    Zdroj: Twitter

    GS v komentáři ke grafu píše, že cyklické tituly nyní za inflačním očekáváním zaostávají. Pokud bychom předpokládali, že dluhopisové trhy mají podobně jako nejednou v historii lepší odhad než trhy akciové, dostaneme se právě k takovému pohledu. A čekali bychom tudíž, že rotace od defenzivě k cyklickým akciím má ještě další prostor.

    Graf bychom ale také mohli interpretovat obráceně – lépe to nyní odhadují akcioví investoři a dluhopisy to s inflačním očekáváním přehání. Tuto interpretaci by podporovala historie zobrazená grafem. Obě křivky se sice pohybují se slušnou korelací. Pokud se ale jejich cesty rozejdou, bývají to inflační očekávání, co nakonec vzdá své utržení a vrátí se k cestě, kterou vytyčily akcie.


    Čtěte více:

    Akcie jsou reálná aktiva a povedou si dobře i při vyšší inflaci
    15.03.2021 11:07
    Pod povrchem akciového trhu probíhá „poměrně agresivní rotace“, což po...
    Goldman Sachs: Cyklická rotace má ještě spoustu cesty před sebou
    19.03.2021 5:59
    Rotace do cyklických akcií začala od listopadu a stále má ještě spoust...
    Perly týdne: Začíná druhý rok býčího trhu, bude se stále více vybírat
    26.03.2021 12:42
    Malé společnosti v USA indikují nástup na prudké oživení, za sebou mám...
    Levkovich: Riziko korekce, smysl stále dává rotace k hodnotě
    16.04.2021 15:42
    Indikátor euforie na trzích leží stále vysoko, i když ne tak vysoko ja...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university