Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Bubliny, ropa, junk dluhopisy a rubl

    Bubliny, ropa, junk dluhopisy a rubl

    17.12.2014 17:07

    Už delší dobu se hovoří o tom, že na trhu korporáních dluhopisů se vytvořila bublina. Investoři, hnáni lehce dostupnou likviditou na straně jedné a touhou po vyšších návratnostech na straně druhé, se totiž v posledních letech stále více obraceli k rizikovějším aktivům. To včetně korporátních dluhopisů a jejich „nejtemnějšího“ segmentu, obligacím spekulativním s vysokým výnosem. Je to již nějaký čas, co jsem zde ve snaze po utvoření nějakého názoru na věc, k tomuto tématu něco napsal. Poukazoval jsem na to, že relativně k míře defaultů nejsou ceny, respektive rizikové spready na dluhopisech zase tak moc mimo standard. Obrázek to byl v celku podobný tomu, co jsme viděli na akciích – určitě se nedalo mluvit o nějaké plošné levnosti, bublina ale byla přece jen silné slovo. Ale nyní začala padat cena ropy.

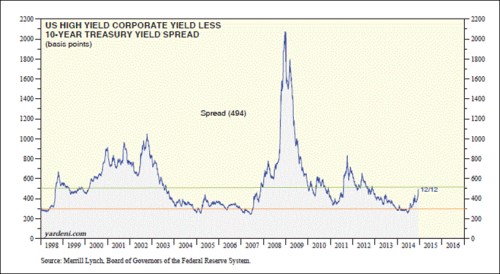
    Tento propad má vedle obecně pozitivního dopadu na nabídkovou stranu světové ekonomiky řadu vedlejších efektů. Jedním z nich je zhoršení finančního zdraví některých amerických těžařů, kteří se financují přes zmíněný rizikovější segment trhu korporátních dluhopisů. Následující graf ukazuje vývoj jeho rizikových prémií. Pokud po těchto obligacích roste poptávka, rostou i jejich ceny a tím klesají jejich výnosy. Klesá tak i riziková prémie – to, kolik vynáší nad bezrizikový výnos (tj., výnos vládních dluhopisů). A naopak, klesající poptávka vede k poklesu cen a tudíž růstu celkových výnosů a (při neměnných bezrizikových výnosech) i růstu rizikových prémií.
    sous

    V předkrizových letech se prémie v tomto segmentu pohybovaly kolem 3 % - poptávka zde byla poměrně vysoko. Průměrný dlužník tak musel při vydání odpadního dluhopisy platit 3 % nad výnos desetiletých vládních bondů. Rok 2007 sebou přinesl znatelné zvýšení rizika a averze k němu (není to samé), prémie tak vystřelily až nad 20 %! Stejně tak rychle ale klesly a nastalo pokrizové hledání toho, co je „normální“. V rámci tohoto hledání klesly prémie v polovině tohoto roku zpět na úroveň běžnou před krizí (či v roce 1998). Jak jsem uvedl, paralela s valuací amerických akcií je zde jasná – hodně našponováno, ale ne až na napnelismus vyvolávající krizi.

    Nakonec je z grafu dobře patrné, co se na trhu spekulativních dluhopisů děje v posledních měsících a týdnech: Prémie vzrostly z 3 % na 5 %. To rozhodně není zanedbatelný posun, odpovídá cca tomu, když na trhy dolehla skepse v roce 2010. Ale třeba v roce 2011 se prémie z podobných počátečních úrovní vyšplhaly až na 8 %. Rizikové spready je dobré porovnávat s mírou defaultů a s výnosností při defaultech (z hlediska celkového rizika je rozdíl, zde se z každého dolaru nespláceného dluhopisu vytěží 50, či 90 centů). I tak si zde ale dovolím tvrdit, že se sice bolestivě, ale stále pohybujeme v rámci onoho hledání normálů.

    Proč i zde sveřepě odmítám hovořit o bublině, když je to tak módní? Možná právě proto. Ale do značné míry je to vlastně otázka definice. Beru to prostě tak, že v čase „t“ je nějaký fundament a nějaké ceny na trhu. O bublině má smysl hovořit, pokud tyto ceny „t“ hrubě neodpovídají fundamentu „t“. Pokud se v čase „t+1“ změní fundament (posílí dolar, šejkové se pustí do cenových potyček a klesne cena ropy), nejde to vztahovat k cenám (akcií, dluhopisů ...) „t“, ale pouze k cenám „t+1“. Pokud byla z dnešního pohledu na korporátních dluhopisech bublina, byla mnohem větší bublina třeba na intenzivně sledovaném rublu, respektive většině ruských aktiv. A nejde jen o hrátky se slovy – skutečné bubliny by měly například být v době nízké inflace tím hlavním varovným signálem pro ultrauvolněnou monetární politiku.


    Čtěte více:

    Ruská měnová krize a strašák opakování roku 1998
    16.12.2014 17:01
    Události na rublu nabraly neskutečnou rychlost a jeho volný pád nezadr...
    BR masivně intervenuje a ztrácí další devizové rezervy
    17.12.2014 11:00
    Měnová krize v Rusku pokračuje. Kurz rublu se sice poněkud stabilizova...
    Putinův extrémismus dohnal Rusko k měnové sebevraždě
    17.12.2014 13:00
    Když v únoru Vladimir Putin otevřeně podpořil ukrajinské separatisty, ...

    Váš názor
    • Takový syndrom šprtíka
      18.12.2014 8:54

      Pan Soustružník trpí jakýmsi syndromem šprtíka a kdy všichni ze školy skákali oknem aby už byli pryč (mezi ně jsem patřil) zůstávali šprtíci a rozebírali učivo do hloupých detailů. Ale nechme pana Soustružníka v jeho světě. Teorie "téček" pro nás, co jsme ze školy mazali jen zazvonilo je mnohem prozaičtější. V čase t1 všichni chtějí riziková aktiva a brány k nákupům jsou otevřeny dokořán. V čase t2 (větinou to bývá, když se hovoří o bublině) častováni posměšky využijí ti hloupější čas stále otevřených vrat k odchodu z trhu. V čase t3 všichni chtějí své peníze zpět, brány jsou však pouze pootevřeny a za projití se platí obrovské mýtné. Nikdy tomu nebylo jinak a není důvod schovaný v jakýchkoliv číselných kamuflážích, aby tomu bylo jinak nyní.
      jiri
    • já si myslím
      17.12.2014 22:55

      ..že Soustružník je bývalý fanatický radioamatér....
      sean
    •  
      17.12.2014 17:45

      Pane Soustružníku, píše se zde, že jste aktivní investor. Jak čtu Vaše články nejen tady na Patrii, tak mi z nich není jasné, co tedy na trhu reálně děláte a do čeho investujete. Je to takové filosofování, přejímání článků, ale řekněte nám tedy k té ropě, high yield dluhopisům jasné stanovisko: NAKUPUJI, nebo PRODÁVÁM, nebo JEN SI TAK FILOSOFUJI.
      Rosta_Tucak
      • Deriváty
        17.12.2014 22:52

        Vždy se musím smát té zoufalé neschopnosti všech těch tzv. analytiků vnímat všechny podstatné souvislosti situace na finančních trzích. CDS nafouklé ad absurdum smrdutým obsahem poslaly před šesti lety první várku idiotsky řízených finančních institucí do zapomnění. Mezi tím se mnozí vrhli na komodity jako na spásné reálno, jakoby tam nehrozilo totéž co u čistě finančních derivátů. Sázka na cenový růst komodit, zdánlivě logicky podložená běžnými informacemi o fundamentech, byla založena na neuvěřitelných báchorkách, např. té o perspektivní výtěžnosti US oil shales, která dokonce vyhnala synáčka US vicepresidenta spolu s dolary na Ukrajinu, aby tam uplacíroval Chevron. Jenže geologii opít rohlíkem nelze a cucat ropu a plyn z silně rozrtoušených ložisek houbovitých shales znamená hodně vydat a málo získat. Tak tu máme s ohledem na náklady těžby a produkčního řetězce ropy ceny, z nichž se i takový Ghawar naposled uživil někdy před třiceti lety, a to je suverénně nejméně nákladné a geologicky zcela unikátní ložisko. Držitelé ropných opcí musí při současných cenách ropy zvažovat elegantní sebevraždu, pokud stále považují peníze za vyšší hodnotu než prostý a spokojený život. A nejde vůbec pouze o ropné deriváty a jejich sub-sub-sub... Ovce budou vždy pouze bečet. Kdepak jsou lidi?
        pje
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data