Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Trhy na začátku cyklu snižování sazeb (a na konci roku 2024)

    Trhy na začátku cyklu snižování sazeb (a na konci roku 2024)

    20.12.2023 17:07

    Před nějakým časem jsem se tu věnoval tématu „trhy po konci zvedání sazeb“, pozornost se nyní ale z evidentních důvodů přesouvá o krok dál. Tedy k chování trhů po prvním snížení sazeb. Mezi těmito dvěma body (konec zvedání, začátek snižování) přitom může být krátká i dlouhá doba. Současná situace se dokonce vyznačuje tím, že Fed a někteří ekonomové tíhnou k onomu „výše po delší dobu“, na druhou stranu třeba trhy tomu moc nevěří.

    Z mého pohledu bude rozhodující, z jakých důvodů pokles sazeb přijde. V jednom extrému k němu může dojít proto, že inflace bude bez problémů klesat k 2 %, zatímco ekonomická aktivita bude dost silná. V druhém extrému by inflace začala být tvrdohlavá na úrovních stále docela vzdálených 2 %. Ale ekonomická aktivita a zejména trh práce by slábly natolik, že by to změnilo preference v centrální bance a ta by alespoň trochu povolila.

    Jak tu rád připomínám, z fundamentálního pohledu se dá akciové prostředí ve zkratce považovat za vlídné, pokud jsou sazby, respektive výnosy dlouhodobých dluhopisů relativně nízko k očekávanému růstu. Nevlídné prostředí se naopak vyznačuje vysokými výnosy relativně k očekávanému růstu. K první možnosti by zřejmě tíhnul první výše zmíněný scénáře, k druhé ten druhý.

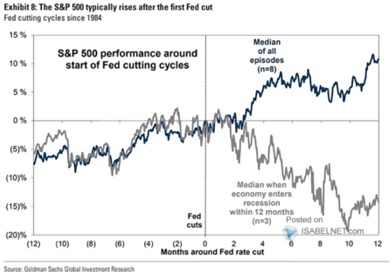
    Goldman Sachs v následujícím grafu ukazuje, že historicky trhy po prvním snížení sazeb akcie obvykle rostou (modrá křivka). Pokud se ale během následujících 12 měsíců dostaví recese, vývoj je značně odlišný (šedá křivka). Což v principu koresponduje s výše uvedeným:
    sous1
    Zdroj: X


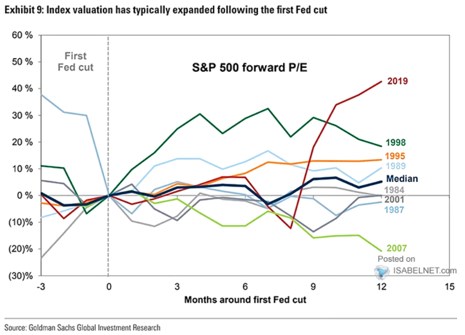
    Podívejme se ještě na jeden obrázek, který se nevěnuje cenám akcií, ale jejich valuacím, tedy konkrétně poměru cen k ziskům. Podle konsenzu zisky dosáhly svého lokálního dna v letošním roce a v roce příštím by už měly růst. Tento graf pak ukazuje, že „valuace obvykle po prvním snížení sazeb rostou“. Přece jen ale vidíme, že o nějaký mohutný pohyb obvykle nejde a valuace dovedou i stagnovat, či klesnout. Teoreticky by k tomu měly mít větší tendenci, pokud do prvního snížení sazeb vstupují s již vysokými úrovněmi, což je třeba právě nyní. Obecně pak o vývoji valuací platí to samé, co jsem psal o oné vlídnosti výše.
    sous2
    Zdroj: X

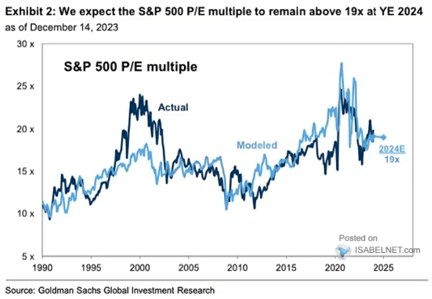
    A na závěr do třetice od Goldman Sachs. Tento týden jsem zde prezentoval jejich nové predikce pro příští rok, s tím, že došlo ke znatelnému zvýšení cíle pro index SPX. Konkrétně na 5100 bodů a jak ukazuje následující graf, je to i díky PE v nově odhadované výši 19. Což dohromady implikuje zisky odhadované pro rok 2025 na 268 dolarech. Takže GS nyní vidí zisky 2025 na úrovni zisků v základním scénáři od Morgan Stanley. Tam na ně ovšem nasazují PE 2024 ve výši 17 a ne 19 (nyní se index SPX obchoduje s PE nad 19).
    Sous3
    Zdroj: X


    Čtěte více:

    Podle JPMorgan sazby dolů až v červnu, BofA čeká pro příští rok znatelné globální uvolnění monetární politiky
    20.12.2023 11:30
    CNBC poukazuje na slova Johna Williamse, který stojí v čele Federal Re...
    Prodej aut v EU v listopadu vzrostl, skoro polovina byly elektrické vozy
    20.12.2023 10:02
    Počet registrací nových osobních aut v Evropské unii se v listopadu zv...
    Rakouské firmy Raiffeisen a Strabag tlumí s Děripaskovou pomocí vazby na Rusko
    20.12.2023 11:43
    Rakouská bankovní společnost Raiffeisen Bank International (RBI) převe...
    Než otevře Wall Street: FedEx propadá po výsledcích a aktualizovaném výhledu
    20.12.2023 13:14
    Americké indexy včera pokračovaly ve vánoční Santa Claus rally a nadál...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:33Týdenní výhled: Nepokoje ve Francii zvedají fiskální rizika. Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y