Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Keynesova soutěž krásy a současné dění na trhu

    Keynesova soutěž krásy a současné dění na trhu

    24.05.2024 17:26

    John Maynard Keynes hovořil o soutěži krásy, v níž se chování účastníků může podobat tomu, jak se chovají investoři a spekulanti na finančních trzích. Dnes o ní a čtvrtletních výsledcích firem.

    Ona soutěž krásy nespočívá v soupeření samotných krásek, ale ve snaze uhodnout, která z nich dostane nejvíce hlasů. Pan Keynes přitom poukazoval na to, že v takovém případě nemusí být ideální strategií založit svůj odhad na osobním pohledu na krásu jednotlivých slečen. Ale na názoru na to, co si myslí ostatní. To znamená, že soutěžící si třeba může myslet, že nejhezčí je slečna A. Ale zároveň se může domnívat, že pro ostatní bude nejhezčí slečna B. A právě na tu by měl tudíž vsadit.

    Jenže uvedeným krokem vše končit nemusí. Lze totiž uvažovat o tom, že i ostatní se nebudou držet svého pohledu na krásu, ale budou odhadovat, co si myslí ti druzí. Pokud by se pro názornou jednoduchost soutěže účastnili pouze dva hráči, tak první bude odhadovat, co si myslí ten druhý. Ovšem s tím, že ten druhý zase odhaduje myšlenky toho prvního, který ale odhaduje preference toho druhého… Teoreticky tu tedy máme nekonečný počet interakcí. A pointa tohoto myšlenkového experimentu je v tom, že takto nastavená „soutěž“ se může úplně odtrhnout od „skutečné“ krásy slečen a plně se koncentruje na odhady toho, co odhadují druzí. Na jakousi stínohru.

    Pan Keynes tento příklad používal pro popis dění na akciovém trhu. Zde investoři z tohoto pohledu mohou mít svůj názor na hodnotu nějaké akcie (poměr hodnoty k ceně). Nicméně mohou dát přednost spekulacím o tom, co si o hodnotě myslí ostatní. V extrému by tak činili všichni oním zacykleným způsobem. A ceny by se mohly úplně odtrhnout od toho, čemu říkáme fundament.

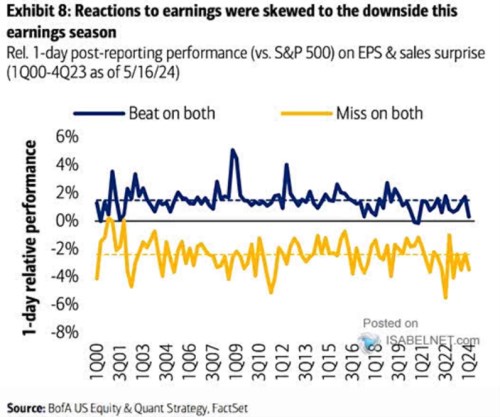
    Nyní se podívejme na následující graf, který ukazuje, jak ceny akcií na americkém trhu reagují na dvojité (zisky i tržby) negativní a pozitivní překvapení při zveřejňování čtvrtletních výsledků firem:
    xx
    Zdroj: X

    Na pozitivní překvapení trh reaguje v naprosté většině případů růstem ceny dané akcie a na negativní překvapení poklesem. To není překvapivé. K tomu v grafu vidíme, že růst je v průměru o něco nižší, než reakce na překvapení negativní (méně než 2 % vs. více než 2 %). A čtvrtletí od čtvrtletí se síla reakcí může i výrazně lišit. Máme tu hodnoty cca +/- 5 %, ale také cca nulové.

    Na onu soutěž krásy jsem si při pohledu na graf vzpomněl proto, že její rysy se dají možná vysledovat i na této úrovni. V první řadě proto, že ona překvapení jsou měřena relativně k takzvanému konsenzu, který ale fakticky žádným konsenzem není. Jde o průměr, či medián různých očekávání. Nicméně akcie se evidentně chovají, jako kdyby nějaký konsenzus – názor „ostatních“, existoval. Ve výsledku si tak investoři/spekulanti/tradeři o výsledcích mohou myslet své, ale reagují podle toho, jaks e liší od domnělého názoru většiny.

    Současně se tu ale může projevovat subjektivní pohled, který hodnotí, jak moc je onen konsenzus optimistický, či naopak. Nyní je například podle grafu reakce na pozitivní překvapení hodně umírněná, zatímco překvapení negativní je notně „odměněno“. Já bych to neinterpretoval jako známku našponovaných očekávání, smysl mi dává opačné vysvětlení: Pokud někdo na konsenzus dosáhne, je to bráno jako žádný velký výkon. Pokud někdo nedosáhne ani na (umírněný vnímaný) konsenzus, je to bráno jako velké zklamání.


    Čtěte více:

    Dopadne AI jako ESG?
    21.05.2024 17:37
    O umělé inteligenci hovoří stále více firem a investorů. Podobná korpo...
    Extrémem světových trhů jsou stále Spojené státy na straně jedné a UK na straně druhé
    22.05.2024 17:57
    Na světových trzích nyní pozorujeme téměř plošnou větší či menší valua...
    Vracení se k ziskům, nafukování bubliny devadesátých let a současná mezera
    23.05.2024 17:25
    Na trhu i mimo něj se docela často hovoří o vracení se k průměru. Patř...

    Váš názor
    • Drechsler
      27.05.2024 10:57

      Je jistě obtížné neustále nás překvapovat novými souvislostmi. Keynes byl úspěšným investorem na burze. Možná by bylo zajímavé všimnout si, jak obchodoval. a v souvislosti s vaším jménem by mě zajímalo, kam až do minulosti jste ho vysledoval. Já jsem se setkával spíše s německou verzí Drechsler. S českou méně.
      Pracovitý Prosecký
      •  
        28.05.2024 16:56

        Myslím, že by mohlo být zajímavé vynést do toho grafu také volotilitu trhu (akciového). Jinak nevím, ta poslední věta článku "Já bych to neinterpretoval jako známku našponovaných očekávání, smysl mi dává opačné vysvětlení: Pokud někdo na konsenzus dosáhne, je to bráno jako žádný velký výkon. Pokud někdo nedosáhne ani na (umírněný vnímaný) konsenzus, je to bráno jako velké zklamání." mi nějak nesedí, z pohledu vnitřní logické konzistence. Ale možná jsem jen moc staromódní a málo flexibilní.
        Cuppy
    Aktuální komentáře
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y