Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Není dluh jako dluh a ne každý ho musí snižovat

    Není dluh jako dluh a ne každý ho musí snižovat

    24.01.2012 15:28
    Autor: Redakce, Patria.cz

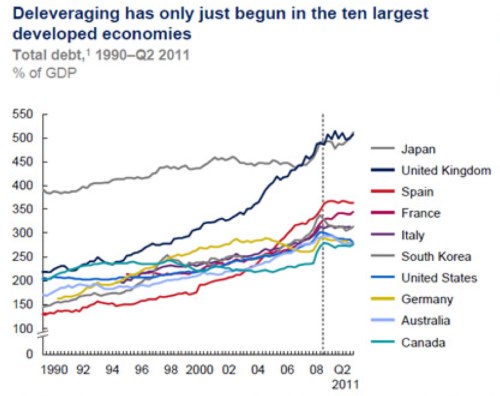
    Nová analýza McKinsey Global Institute zaměřená na dluh a proces oddlužení probírá výzvy, kterým čelí rozvinuté ekonomiky při snižování dluhu včetně důsledků pro růst. Používá ale metodologický postup, který může být zavádějící. Analýza obsahuje několik grafů vývoje zadlužení v posledních desetiletích, následující obrázek ukazuje poměr celkového dluhu k HDP v období od roku 1990 do první poloviny roku 2011:
    dluh1
    Zdroj: McKinsey Global Institute

    U všech zemí je patrný rostoucí trend. Poučení z grafu je obvykle takové, že tyto ekonomiky si žily nad vlastní možnosti, výdaje překračovaly příjmy a nyní je třeba nápravy – tedy oddlužení. To ale není pravda. Dluh představuje závazek jednoho subjektu a aktivum druhého. Pohled na hrubé zadlužení (jako například v uvedeném grafu) tak může být velmi zavádějící. Rozhodující je totiž čisté bohatství, ne hrubá úroveň zadlužení.

    V uzavřené ekonomice se závazky rovnají aktivům. S rozvojem dané země obvykle dochází k tomu, že poměr aktiv k HDP roste. Roste tak poměr nabídky peněz k HDP, nabídkou peněz je ale myšlena široká skupina aktiv. Vyšší úroveň tohoto poměru se považuje za pozitivní vývoj, protože souvisí s vyšším rozvojem finančních trhů. V uzavřené ekonomice se pak poměr aktiv k HDP rovná poměru dluhu k HDP. Čím zadluženější je tedy daná ekonomika, tím rozvinutější je její finanční systém. Automaticky z toho tedy nelze odvozovat, že se jedná o něco špatného, a že je třeba nápravy.

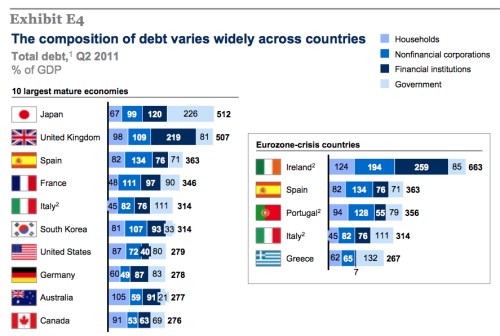
    V otevřené ekonomice je vhodné sledovat vývoj čistého bohatství relativně ke zbytku světa. Jde totiž o rozdíl mezi zahraničními aktivy a zahraničními závazky po konsolidaci veškerého vnitřního dluhu. Pokud tuto konsolidaci neprovedeme, odhad je nesprávný. Jako příklad lze uvést graf z analýzy McKinsey, podle kterého má největší poměr dluhu k HDP Japonsko (světle modře je zadlužení domácností, následují nefinanční a finanční společnosti a vláda):
    dluh2

    Zdroj: McKinsey Global Institute

    Japonsko ale snížení dluhu nepotřebuje! Dosahuje dlouhodobě velkých přebytků běžného účtu a má velké investice do zahraničních aktiv (podobnou situaci vidíme u Číny). Japonská vláda je velmi zadlužená (226 % HDP), její dluh ale drží Japonci. A tato jejich aktiva nejsou v grafu odražena. Dluh tak potřebuje snížit vláda, ne celá země.

    Podobně je tomu při pohledu na evropské země, které se dnes potýkají s problémy. Jejich dluh neleží tak vysoko, pokud se ale podíváme na čistá zahraniční aktiva (tj. kolik dluží zbytku světa), v některých případech jde o vysoké hodnoty (Řecko, Španělsko). Je to tím, že měly velké deficity běžného účtu. Jejich vnitřní dluh tak není moc vysoký, ten vnější ale ano a v tom spočívají jejich problémy.

    (Zdroj: Blog Antonia Fatáse)


    Váš názor
    •  
      24.01.2012 15:59

      Chápu to tedy dobře, že například Itálie na tom tkaé není zase tak špatně? Zajímavé bezpochyby je, že má nejmenší zadlužení domácností, což by mohl způsobovat fakt, že většina italských rodin je poměrně dobře kapitálově vybavena. Vlastnictví nemovitostí, pozemků atd.
      Lubor
    Aktuální komentáře
    16.11.2026
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index